Aktien bieten in den kommenden fünf Jahren die attraktivsten Renditeperspektiven – gefolgt von Immobilien. Nachlesen lässt sich das in der aktuellen und inzwischen 16. Ausgabe des Fünf-Jahres-Ausblicks von Robeco. Ihre Publikation „Expected Returns 2027–2031“ eröffnen die Analysten mit der Einschätzung, dass die Weltwirtschaft neue Wege erschließt, um wirtschaftliche Engpässe wie den Nahostkonflikt zu umgehen.
Dem Ausblick zufolge hat das Streben nach größerer Energiesicherheit und der Aufstieg von Künstlicher Intelligenz zur Folge, dass das Zeitalter der Effizienz allmählich dem Zeitalter der Plastizität weicht. Robeco beschreibt die Entwicklung folgendermaßen: „Früher agierten Anleger in einer Welt, die auf Effizienz hin optimiert war. Heute verändert sich diese wirtschaftliche Architektur, da wir uns von einer ‚Just-in-time‘-Effizienz hin zu einer ‚Just-in-case‘-Resilienz (auf Deutsch: nur für den Fall) bewegen.“
Die geopolitische Fragmentierung – wie etwa die Schließung der Straße von Hormus im Jahr 2026, durch die ein Sechstel der weltweiten Energieversorgung transportiert wird – ist dafür nach Einschätzung der Analysten von Robeco ein gutes Beispiel: Die Weltwirtschaft entwickele neue Wege, um diese Engpässe zu umgehen. Dazu gehöre nicht zuletzt ein Investitionsschub im Bereich Erneuerbare Energien, um die Abhängigkeit von fossilen Brennstoffen von vornherein zu verringern.
Peter van der Welle, Strategist Multi-Asset Solutions bei Robeco, ordnet die Entwicklung folgendermaßen ein: „Im vergangenen Jahr haben wir die Meinung vertreten, dass die Welt in eine ‚fragile Renaissance‘ eintritt: eine Phase, in der außerordentlicher technologischer Fortschritt mit Belastungen durch die erhöhte wirtschaftspolitische Unsicherheit einhergeht. In diesem Jahr halten wir an dem Renaissance-Teil dieser These fest, neigen nun aber dazu, den Aspekt der ‚Fragilität‘ nuancierter zu fassen.“
Basis-, Bullen- und Bärenszenarien
Die Publikation „Expected Returns“ beinhaltet ein Basisszenario sowie ein Bullen- und ein Bären-Szenario, wie sich die Situation in den nächsten fünf Jahren entwickeln könnte:
- Basisszenario: Das „Great Rewiring“ (50 Prozent Wahrscheinlichkeit)
Das „Great Rewiring“, also die große Neuverdrahtung, sorgt laut Robeco für eine verjüngte Expansion. Letztlich sei dies die Geschichte eines erfolgreichen Werttransfers von KI-Wegbereitern zu KI-Anwendern, heißt es. Gleichzeitig gehe diese Entwicklung mit höheren Inflation und technologischer Arbeitslosigkeit einher. Die Neuvernetzung des Handels begünstige Resilienz statt Effizienz, die Neuvernetzung des Kapitals erhöhe die Investitionsintensität, und die Neuvernetzung der Produktion steigere die Produktivität durch Automatisierung.
- Für das Bullenszenario: Die „strahlende Renaissance“ sehen sie bei Robeco eine Wahrscheinlichkeit von 15 Prozent
Das „Great Rewiring“ erweist sich im Bullenszenario als deutlich erfolgreicher als erwartet, wenn es darum geht, das Trendwachstum des BIP zu steigern und eine günstige Disinflation zu erzielen. In diesem Szenario erlebt die Weltwirtschaft eine echte Produktivitätsrenaissance, die an die späten 1990er Jahre erinnert. Der Hauptunterschied bestehe darin, dass KI eine größere transformative Wirkung entfaltet, da sie nicht nur die Automatisierung, sondern auch ihre eigene Verbreitung beschleunigt.
- Bärenszenario: Der „synaptische Verfall“ (35 Prozent Wahrscheinlichkeit)
Im Bärenszenario gerät das „Great Rewiring“ ins Stocken, bevor seine Vorteile realisiert werden können. Die Wirtschaft trage zwar weiterhin die Kosten der Anpassung, ohne jedoch die erwarteten Vorteile von KI nutzen zu können. Was als deflationäre Geschichte von Überkapazitäten beginne, nachdem die KI-Blase implodiert sei, entwickele sich allmählich zu einer problematischeren Stagflation, heißt es. Die Inflation bleibe strukturell auf hohem Niveau, und die Weltwirtschaft verliere schneller an Vernetzung, als sie an Anpassungsfähigkeit gewinne.
Schlussfolgerungen für die Anlagepolitik
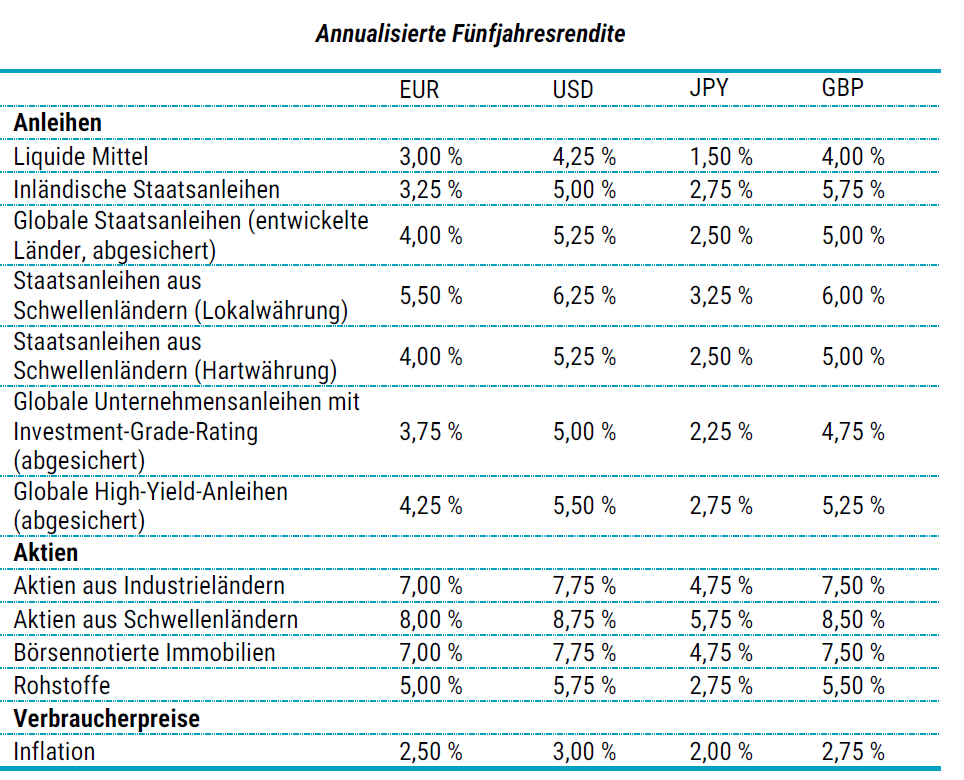
Für die Renditen der Anlageklassen bedeutet dieses „Great Rewiring“, dass Aktien erneut die attraktivsten Renditeperspektiven bieten dürften, gefolgt von Immobilien. Bei Robeco erwarten sie, dass Aktien aus Schwellenländern die höchsten annualisierten Fünfjahresrenditen von 8,0 Prozent in Euro erzielen, gefolgt von Aktien aus Industrieländern mit 7,0 Prozent. Auch börsennotierte Immobilien dürften 7,0 Prozent erzielen. Damit sei der Ausblick für Real Estate Investment Trusts so positiv wie seit 2014 nicht mehr.
Prognosen von „Expected Returns“ für die wichtigsten Asset-Klassen im Basisszenario