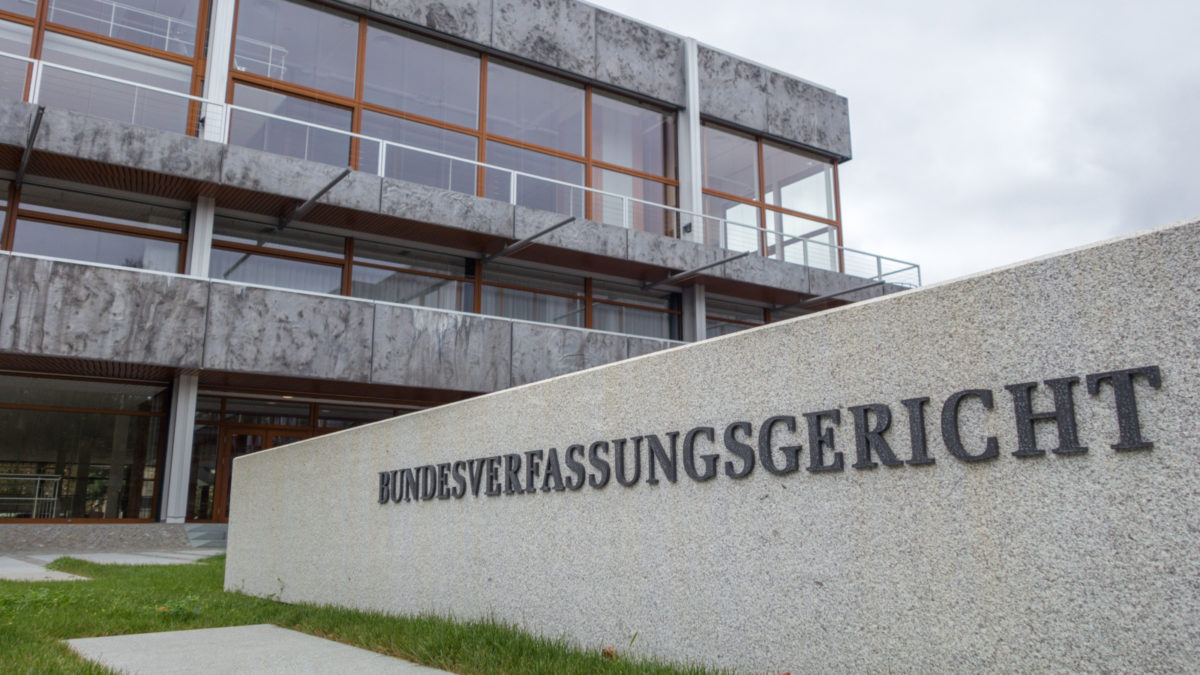
Das Bundesverfassungsgericht hat am 12. und 13. Oktober 2026 über zentrale Fragen der Erbschaftsteuer verhandelt, darunter die Begünstigung von Betriebsvermögen. Entscheidungen stehen noch aus; die Verhandlungen ändern die geltenden Regeln nicht. Für Single Family Offices mit Unternehmensbeteiligungen bleibt entscheidend, ob künftige Änderungen zusätzlichen Finanzierungsbedarf bei der Nachfolge auslösen.
Entlastungen für Unternehmensnachfolgen sind in Europa verbreitet: Dänemark erhebt bei begünstigten Übertragungen 10 Prozent, Irland reduziert den steuerpflichtigen Unternehmenswert um 90 Prozent. Italien ermöglicht unter Voraussetzungen eine vollständige Befreiung bei Übertragungen an Ehegatten und Nachkommen. Eine pauschale Steuerfreiheit für Familienunternehmen besteht damit nicht.
Eine auf die Liquidität ausgerichtete Reformoption skizziert Dr. Gregor Kirchhof: Der Vermögensübergang bliebe zunächst steuerfrei, spätere Erträge würden mit einem Zuschlag belastet – bei laufenden Erträgen beispielsweise für fünf oder zehn Jahre. Die Steuer könnte dadurch aus zufließenden Mitteln finanziert werden. Es handelt sich um einen Diskussionsvorschlag, nicht um geltendes Recht.